2025年钢铁行业法律合规风险指数行业均值为27.067,在法律合规风险指数测评覆盖的91个行业中排名第39位;全国整体均值为26.831。2024年该行业均值为25.863、排名第57位,全国整体均值为27.752。
2025年钢铁行业法律合规风险指数行业标准差为8.328,全国整体标准差为7.564;行业内指数最低17.96、最高63.11,极值差45.15。
进入2025年法律合规风险指数测评的钢铁行业公司有31家。法律合规风险最大的是总排名第5478名的八一钢铁(600581),法律合规风险最小的是总排名第218名的三钢闽光(002110);与2024年相比,31家公司中15家风险指数下降、16家上升。
表1 钢铁行业各公司的法律合规风险指数排名(2025年)
| 排名 |
公司名称 |
证券代码 |
2025年指数 |
全市场排名 |
2024年指数 |
2024年全市场排名 |
| 1 | 三钢闽光 | 002110 | 17.96 | 218 | 20.14 | 532 |
| 2 | 宝钢股份 | 600019 | 20.85 | 640 | 24.34 | 2309 |
| 3 | 重庆钢铁 | 601005 | 21.59 | 839 | 40.21 | 4990 |
| 4 | 本钢板材 | 000761 | 22.35 | 1143 | 27.16 | 3628 |
| 5 | 首钢股份 | 000959 | 22.52 | 1225 | 23.72 | 1962 |
| 6 | 柳钢股份 | 601003 | 22.81 | 1367 | 21.61 | 897 |
| 7 | 中南股份 | 000717 | 22.88 | 1402 | 25.88 | 3103 |
| 8 | XD云路股 | 688190 | 23.30 | 1624 | 22.73 | 1381 |
| 9 | 包钢股份 | 600010 | 23.35 | 1654 | 23.41 | 1781 |
| 10 | 山东钢铁 | 600022 | 23.62 | 1825 | 25.37 | 2878 |
| 11 | 太钢不锈 | 000825 | 24.25 | 2257 | 20.41 | 593 |
| 12 | 马钢股份 | 600808 | 24.36 | 2330 | 25.89 | 3110 |
| 13 | 鄂尔多斯 | 600295 | 24.41 | 2357 | 24.68 | 2508 |
| 14 | 鞍钢股份 | 000898 | 24.60 | 2488 | 23.41 | 1780 |
| 15 | 中信特钢 | 000708 | 25.17 | 2834 | 26.46 | 3348 |
| 16 | 华菱钢铁 | 000932 | 25.30 | 2908 | 24.21 | 2234 |
| 17 | 新钢股份 | 600782 | 25.38 | 2942 | 25.72 | 3040 |
| 18 | 武进不锈 | 603878 | 25.45 | 2984 | 24.04 | 2154 |
| 19 | 南钢股份 | 600282 | 25.46 | 2988 | 23.47 | 1818 |
| 20 | 杭钢股份 | 600126 | 26.00 | 3251 | 21.79 | 973 |
| 21 | 方大特钢 | 600507 | 26.25 | 3367 | 26.20 | 3243 |
| 22 | 抚顺特钢 | 600399 | 26.55 | 3497 | 29.21 | 4142 |
| 23 | 西宁特钢 | 600117 | 26.90 | 3642 | 24.87 | 2612 |
| 24 | 沙钢股份 | 002075 | 27.66 | 3897 | 29.04 | 4113 |
| 25 | 凌钢股份 | 600231 | 27.72 | 3921 | 26.69 | 3447 |
| 26 | 安阳钢铁 | 600569 | 28.46 | 4116 | 26.43 | 3336 |
| 27 | 河钢股份 | 000709 | 30.01 | 4410 | 27.96 | 3891 |
| 28 | 酒钢宏兴 | 600307 | 30.98 | 4563 | 31.12 | 4398 |
| 29 | 甬金股份 | 603995 | 32.52 | 4751 | 23.70 | 1947 |
| 30 | 安泰集团 | 600408 | 47.31 | 5355 | 34.81 | 4711 |
| 31 | 八一钢铁 | 600581 | 63.11 | 5478 | 27.10 | 3607 |
从各项指标情况看,钢铁行业共有11项指标的行业均值高于全国整体均值,分别为:违规次数、涉案资产、累计关联交易金额、累计担保金额、重大资产变动或受限金额、地域结构、大股东持股比例、大股东性质、董事会人数、高管法律背景人数、法律合规风险指数;共5项低于或等于全国整体均值,分别为:非标准审计报告、高管责任次数、诉讼次数、业务结构、本科以上学历占比。
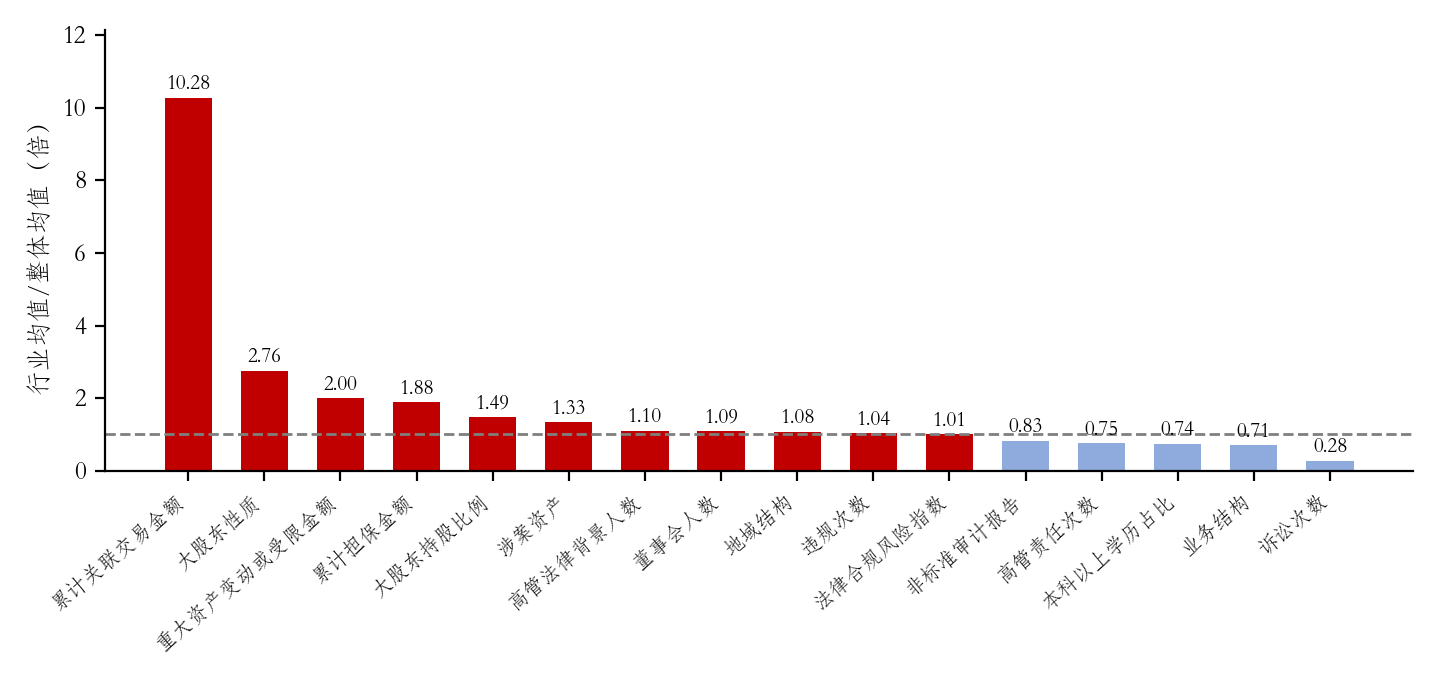
图1 钢铁行业各分项指标行业均值/整体均值
与2024年相比,2025年钢铁行业分项指标中数值上升的有:违规次数(3.00倍)、高管责任次数(4.00倍)、诉讼次数(1.40倍)、累计担保金额(1.08倍)、重大资产变动或受限金额(1.32倍)、业务结构(1.07倍)、大股东性质(1.15倍)、本科以上学历占比(1.09倍)、法律合规风险指数(1.05倍);下降的有:涉案资产(0.38倍)、累计关联交易金额(0.33倍)、地域结构(0.96倍)、大股东持股比例(0.97倍)、董事会人数(0.99倍)、高管法律背景人数(0.63倍);非标准审计报告由0家增至1家(3.23%)。
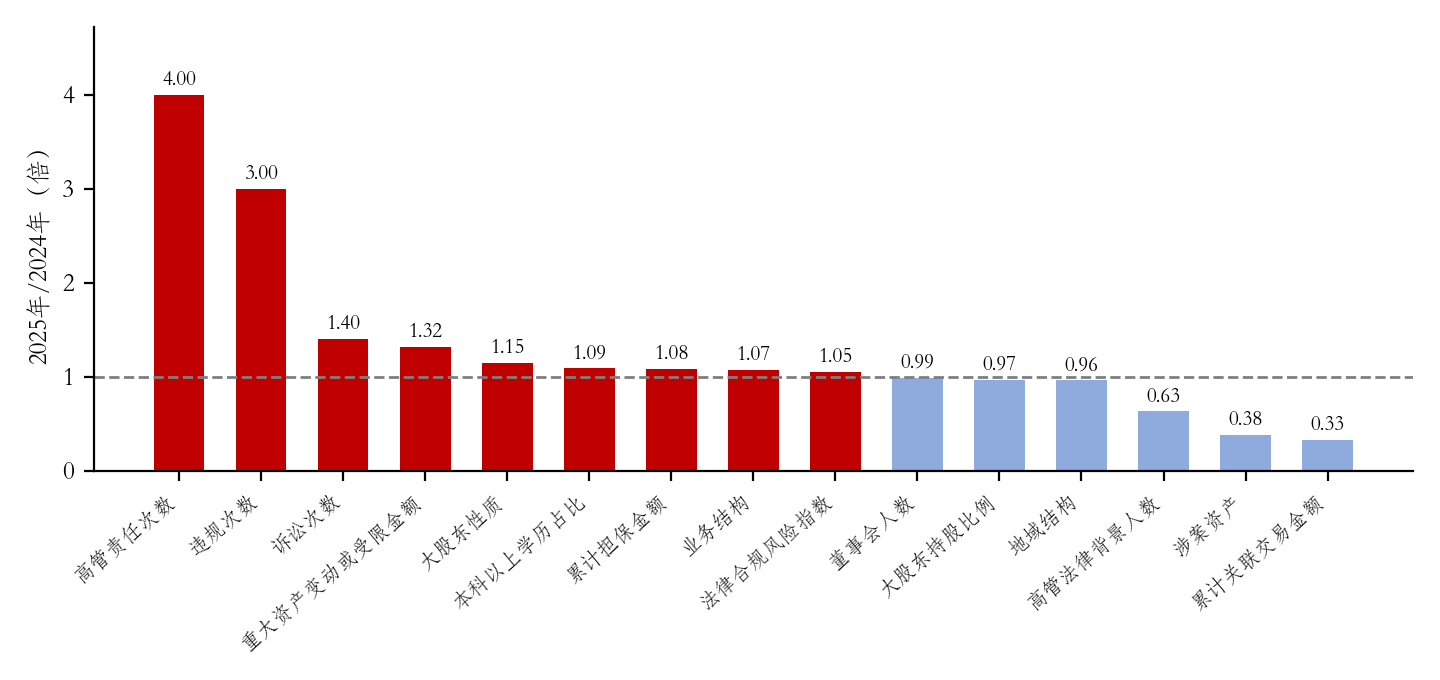
图2 钢铁行业2025年较2024年各分指标变化(倍数,1.0为持平)
钢铁行业16项分项指标的行业均值、全国整体均值及行业排名(在91个行业中按指标均值由高到低排序)如下表所示。
表2 钢铁行业16项分项指标与整体均值对照及行业排名(2025年)
| 指标名称 |
钢铁行业均值 |
全国整体均值 |
行业/整体(倍) |
行业排名 |
| 1.非标准审计报告(被出具比例%) | 3.23 | 3.87 | 0.83 | 第40位 |
| 2.违规次数(次) | 0.29 | 0.28 | 1.04 | 第35位 |
| 3.高管责任次数(次) | 0.26 | 0.35 | 0.75 | 第48位 |
| 4.诉讼次数(次) | 0.90 | 3.28 | 0.28 | 第64位 |
| 5.涉案资产(万元) | 15,262.60 | 11,441.17 | 1.33 | 第20位 |
| 6.累计关联交易金额(万元) | 538,444.76 | 52,354.93 | 10.28 | 第4位 |
| 7.累计担保金额(万元) | 24,974.34 | 13,317.56 | 1.88 | 第9位 |
| 8.重大资产变动或受限金额(万元) | 475,358.54 | 237,630.43 | 2.00 | 第11位 |
| 9.业务结构(多元经营比例%) | 51.61 | 72.98 | 0.71 | 第82位 |
| 10.地域结构(有国际业务比例%) | 87.10 | 80.34 | 1.08 | 第33位 |
| 11.大股东持股比例(%) | 44.18 | 29.63 | 1.49 | 第8位 |
| 12.大股东性质(国有比例%) | 74.19 | 26.93 | 2.76 | 第15位 |
| 13.董事会人数(人) | 8.84 | 8.12 | 1.09 | 第19位 |
| 14.高管法律背景人数(人) | 1.06 | 0.97 | 1.10 | 第38位 |
| 15.本科以上学历占比(%) | 30.05 | 40.76 | 0.74 | 第64位 |
| 16.法律合规风险指数 | 27.07 | 26.83 | 1.01 | 第39位 |
(一)合规类指标
非标准审计报告被出具比例3.23%,行业排名第40位,全国整体均值3.87%,2024年为0.00%;违规次数0.29次,行业排名第35位,全国整体均值0.28次,2024年为0.10次;高管责任次数0.26次,行业排名第48位,全国整体均值0.35次,2024年为0.06次。
(二)诉讼类指标
诉讼次数0.90次,行业排名第64位,全国整体均值3.28次,2024年为0.65次;涉案资产15,262.60万元,行业排名第20位,全国整体均值11,441.17万元,2024年为40,293.08万元。
(三)财务与资金往来类指标
累计关联交易金额538,444.76万元,行业排名第4位,全国整体均值52,354.93万元,2024年为1,617,281.05万元;累计担保金额24,974.34万元,行业排名第9位,全国整体均值13,317.56万元,2024年为23,211.75万元;重大资产变动或受限金额475,358.54万元,行业排名第11位,全国整体均值237,630.43万元,2024年为361,119.56万元。
(四)治理结构类指标
大股东持股比例44.18%,行业排名第8位,全国整体均值29.63%;大股东性质为国有控股的公司占74.19%,全国整体均值26.93%;董事会人数8.84人,全国整体均值8.12人。
(五)人员结构类指标
高管中具有法律背景人员1.06人,行业排名第38位,全国整体均值0.97人,2024年为1.68人;本科以上学历占比30.05%,行业排名第64位,全国整体均值40.76%,2024年为27.60%。
(六)业务结构类指标
多元经营公司比例51.61%,全国整体均值72.98%;有国际业务的公司比例87.10%,全国整体均值80.34%。
(七)行业内部结构数据
31家公司风险指数分档情况:20分以下1家、20—25分13家、25—30分12家、30—40分3家、40分以上2家;指数低于25分的共14家,30分以上的共5家。
指标覆盖面情况(31家公司):被出具非标准审计报告1家、存在违规记录6家、高管责任3家、发生重大诉讼8家、存在涉案资产9家、发生重大关联交易9家、存在对外担保6家、存在受限资产30家;高管中无法务背景8家、董事会人数不超过7人6家。
区域分布情况:31家公司分布在21个省份,其中辽宁省4家、江苏省3家、山东省2家、内蒙古自治区2家、山西省2家、江西省2家,其余省份多为1—2家。
与2024年相比,31家公司中15家全市场排名上升、16家排名下降;排名变动(全市场口径)最大的公司如下表所示。
表4 钢铁行业全市场排名变动最大的公司(前移、后退各前5家)
| 公司名称 |
证券代码 |
2024年全市场排名 |
2025年全市场排名 |
2024年指数 |
2025年指数 |
| 重庆钢铁 | 601005 | 4990 | 839 | 40.21 | 21.59 |
| 本钢板材 | 000761 | 3628 | 1143 | 27.16 | 22.35 |
| 中南股份 | 000717 | 3103 | 1402 | 25.88 | 22.88 |
| 宝钢股份 | 600019 | 2309 | 640 | 24.34 | 20.85 |
| 山东钢铁 | 600022 | 2878 | 1825 | 25.37 | 23.62 |
| 甬金股份 | 603995 | 1947 | 4751 | 23.70 | 32.52 |
| 杭钢股份 | 600126 | 973 | 3251 | 21.79 | 26.00 |
| 八一钢铁 | 600581 | 3607 | 5478 | 27.10 | 63.11 |
| 太钢不锈 | 000825 | 593 | 2257 | 20.41 | 24.25 |
| 南钢股份 | 600282 | 1818 | 2988 | 23.47 | 25.46 |
全市场排名前移最多的5家公司为:重庆钢铁、本钢板材、中南股份、宝钢股份、山东钢铁。
全市场排名后退最多的5家公司为:甬金股份、杭钢股份、八一钢铁、太钢不锈、南钢股份。
五钢铁行业法律合规风险分析
(一)总体判断:风险处于市场中等偏上,且相对水平上升
钢铁行业2025年法律合规风险指数均值27.067,高于全国整体均值26.831,在91个行业中排名第39位,属于法律合规风险中等偏高行业。更值得关注的是相对变化:2025年全国整体均值由27.752降至26.831,全市场法律合规风险整体改善,而钢铁行业均值同期由25.863升至27.067,排名由第57位前移至第39位,是全行业相对风险上升较明显的行业之一。也就是说,钢铁行业的风险上升不是市场普涨的结果,而是行业自身风险特征变化所致。
钢铁行业的风险并非集中在监管处罚等负面事件上,而是集中在资产与集团往来等结构性指标上,呈现明显的“两头分化”:一头是低风险的结果类指标——诉讼次数行业排名靠后(第64位)、高管责任次数第48位、非标准审计报告第40位,均处于全市场中低位;另一头是高风险的结构类指标——关联交易金额、担保金额、受限资产分别居全国第4位、第9位、第11位,分别为全国整体均值的10.28倍、1.88倍和2.00倍,大股东持股比例居第8位。这一结构说明:钢铁企业的法律风险更多沉淀在资产抵押、集团内部交易与上下游合同关系中,而不是以行政处罚、诉讼爆发等形式显现;仅以“有没有被罚、有没有被诉”评价钢铁企业,会系统性低估其真实风险敞口。
(三)风险驱动:以受限资产、关联往来与合同诉讼为主
从31家公司的指标覆盖面看,30家存在受限资产(占96.8%)、9家发生重大关联交易(29.0%)、8家有重大诉讼(25.8%)、9家存在涉案资产(29.0%)、6家存在对外担保(19.4%),而被出具非标准审计报告的仅1家、存在违规记录的6家、高管责任3家。这一分布印证了前述判断:行业法律风险的“基数”来自资产端的抵押受限与集团内的关联往来,“触发点”才是违规与诉讼。受限资产覆盖面接近全覆盖,意味着资产处置与融资安排普遍受到限制,一旦出现债务或经营波动,可变现资产腾挪空间有限,风险传导速度快。
(四)治理与区域特征:股权集中、国有主导、区域分散
治理方面,钢铁行业大股东持股比例均值44.18%、国有控股公司占比74.19%、董事会人数均值8.84人,高管中具有法律背景人员均值1.06人(较2024年的1.68人下降);本科以上学历占比30.05%,明显低于全国整体均值40.76%。这说明行业以国有大型钢铁集团为主导、股权高度集中、决策相对集中,治理稳定性较强;但同时法务人才配置下降、员工学历结构偏低,与行业日益复杂的环保、跨境与关联交易合规要求并不匹配,属于需要补强的短板。区域方面,31家公司分布在21个省份,地理集中度低,意味着区域性的监管口径、环保标准与地方政策差异都需要分别应对。
1.环保与能耗合规。钢铁是碳排放与能耗的重点行业,企业普遍面临超低排放改造、能耗双控、排污许可、碳排放权交易履约等要求,相关合规风险体现为环境行政处罚、限期整改、限产停产;在环保督察常态化背景下,该领域处罚频次居各行业前列。
2.安全生产与劳动用工。钢铁生产涉及高温、高压、煤气、起重、有限空间等高风险作业,安全管理制度缺失或执行不到位可能引发安全生产事故,进而带来行政处罚、责任人刑事责任和民事赔偿;工伤认定、职业病、加班工时等劳动争议也属于常态风险。
3.合同履行与应收账款。行业受下游房地产、基建投资波动影响大,钢材价格与原材料价格波动剧烈,容易引发合同履行争议、产品质量索赔、应收账款回收困难及相应诉讼;行业“高杠杆”特征还会放大供应链信用风险,使合同类纠纷批量、集中发生,这也是行业内涉案资产均值高于整体水平的主要原因。
4.国际贸易与出口合规。钢材、铸管等产品出口规模较大,长期是反倾销、反补贴等贸易救济调查的重点对象,同时涉及原产地规则、海关归类与估价、出口退税、出口管制等合规要求,跨境交易还伴随外汇与制裁合规风险;行业有国际业务的公司比例达87.10%,高于全国整体水平。
5.集团内关联交易与资金往来。钢铁企业多为大型集团下属上市公司,原材料采购、产品销售、委托加工、资金拆借、担保及财务公司存贷款等关联交易规模大、频次高,交易定价的公允性、审批程序的完备性与信息披露的充分性是监管关注重点,行业关联交易均值相当于全国整体均值的10.3倍,正是这一特征的直接体现。
需要说明的是,本报告使用的16项指标均来源于公开披露信息,统计的是“已经暴露、已经披露”的法律风险事件,受披露门槛、经营模式与数据质量影响,不能等同于经营过程中的全部风险:未达披露标准的合同纠纷、劳动仲裁、行政检查整改等事项不会进入指标体系;集团内部交易在法律风险上的表现也与外部市场化交易存在差异;同时数据源本身存在口径不一致(如个别公司净利润、所有者权益、担保、关联交易等字段与年报披露口径不一致的情况),使用时应以年报披露口径为准。因此,指数偏低只能说明“公开可见的法律风险事件较少”,不能证明经营过程中不存在法律合规隐患,也不等同于整体经营风险较低。
综合测评结果,2025年钢铁行业法律合规风险的总体特征是“负面事件不突出、结构性敞口偏大”:行业均值27.067,在91个行业中排名第39位,高于全国整体均值26.831;行业标准差8.328高于全国7.564,公司间分化明显;关联交易、担保、受限资产、大股东持股等结构性指标处于全市场高位,而诉讼、违规、高管责任、非标报告等负面事件类指标处于全市场中低位;与2024年相比,行业排名由第57位前移至第39位,相对风险水平上升,需引起重视。从内部看,31家公司中30家存在受限资产、9家发生重大关联交易、8家有重大诉讼,风险来源集中于资产端与经营往来;两年比较,15家排名上升、16家下降,改善者主要受益于关联交易与涉案资产下降,恶化者多因新增违规记录与受限资产扩大。行业极值差达45.15,仅以行业均值判断单家公司风险容易失真。
建议钢铁行业上市公司重点在四个方面加强对标管理:一是环保与能耗合规,建立覆盖超低排放、排污许可、碳履约的常态化自查与台账管理机制;二是合同与信用管理,针对价格波动与下游需求变化完善合同条款、担保安排与应收款催收机制;三是关联交易与资产受限管理,确保定价公允、程序完备、披露充分,并控制抵押与受限资产规模;四是跨境贸易合规,建立反倾销应诉与海关合规的快速响应机制。同时,建议完善法务人员配置,以对冲指标体系中无法显现的过程性法律风险。
如需查看更详细的内容,包括单家上市公司的测评成绩、评级、总体均值、总排名及16项分项指标明细,可登录企业法律风险测评系统(cci.senior-rm.com),进入在线测评系统,按公司名称或股票代码查询。